商廈租賃報告 2026年第三季度
本季度,需求已從中環核心優質寫字樓向外擴散:繼首批對沖及量化基金積極擴張後,新一輪基金管理人亦相繼跟進,推動中環空置率持續下行,為全區租金全面覆蘇提供支撐。
立即閱讀

第一太平戴維斯的研究與諮詢服務旨在向客戶提供客觀建議,協助他們在地産市場上作出明智决策,實現預定目標。
本季度,需求已從中環核心優質寫字樓向外擴散:繼首批對沖及量化基金積極擴張後,新一輪基金管理人亦相繼跟進,推動中環空置率持續下行,為全區租金全面覆蘇提供支撐。
立即閱讀 香港零售市場正逐步趨穩,但銷售及旅客增長尚未平均轉化為各類物業的租金升幅。核心街舖與購物中心的表現差異,反映復甦更取決於個別資產的定位及租戶經營能力。評估市場時,除了關注旅客人次及整體銷售,更應留意消費結構、租戶營業額,以及項目能否持續吸引顧客回訪。
立即閱讀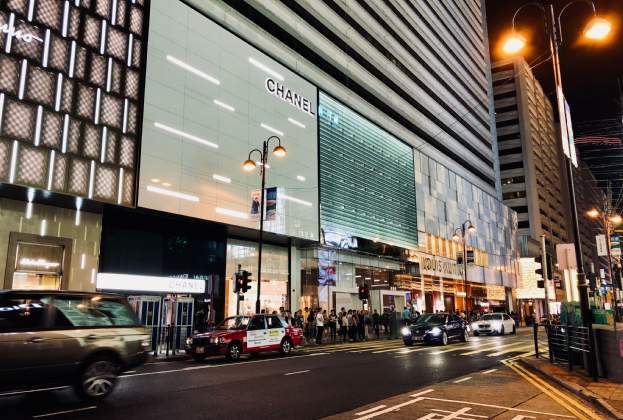
除了內地人才之外,外籍人士以及在對沖基金和加密貨幣領域工作的內地人士,最近也推動了租賃需求的增長,他們各自展現出不同的住房偏好。
第二季度,香港工業物業市場雖反映出貿易條件改善及部分領域溫和復甦的跡象,但持續的謹慎情緒與結構性挑戰仍在拖累租賃及投資信心。
香港超級豪宅市場正迎來一波強勁的購買熱潮,主要推動力來自中國內地富裕買家。過去19個月內,香港共錄得35宗總值230億港元的交易,這一數據凸顯出即使整體市場降溫,對頂級豪宅的需求依然持續旺盛。
"香港零售市場正逐步趨穩,但銷售及旅客增長尚未平均轉化為各類物業的租金升幅。核心街舖與購物中心的表現差異,反映復甦更取決於個別資產的定位及租戶經營能力。評估市場時,除了關注旅客人次及整體銷售,更應留意消費結構、租戶營業額,以及項目能否持續吸引顧客回訪。"
"本季度,需求已從中環核心優質寫字樓向外擴散:繼首批對沖及量化基金積極擴張後,新一輪基金管理人亦相繼跟進,推動中環空置率持續下行,為全區租金全面覆蘇提供支撐。"
"銀行及基金從業人員與高收入入境人才需求強勁,疊加豪宅供應持續緊絀,為香港豪宅租賃市場提供堅實支撐;租金料將延續穩步上揚之勢,惟升幅漸趨溫和。"
"教育正成為香港物業投資市場較明確的新增需求來源,既帶動學生宿舍改造,亦為部分零售及商業物業引入長期租戶。不過,教育相關成交增加,並不代表所有物業類別已全面復甦。投資者須區分個別資產的營運潛力與整體市場走勢,並以扣除改造及營運成本後的可持續淨收入,作為評估投資價值的基礎。"
"香港零售市場正逐步改善,但複蘇仍集中於個別闆塊。 銷售增長繼續由網上零售及非必需消費類別帶動,而租金表現則日益取決於商圈客源質素、租戶組合,以及項目能否吸引消費者專程到訪,而非單靠人流支撐。"
"2026年第二季成為市場轉捩點:資金充裕的買家把握資產價格深度調整后的入市機會,帶動非住宅物業投資額按年急升120%;住宅市場則維持韌性,但下一階段的增長步伐預計將有所放緩。"
"2026年第二季成為市場轉捩點:資金充裕的買家把握資產價格深度調整后的入市機會,帶動非住宅物業投資額按年急升120%;住宅市場則維持韌性,但下一階段的增長步伐預計將有所放緩。"
"數字表面上顯示整體空置率處於歷史高位,但若拆解至不同區域與物業級別,市場其實已進入一個『選擇性復甦』的新階段。 核心區頂級甲級寫字樓在金融板塊租戶帶動下保持高出租率,而部分供應過剩的次級地段則需要透過租金調整及重新定位方可重拾競爭力。"
"在減息周期、股市回暖及風險偏好回升支持下,2025年香港物業投資市場已明顯走出最悲觀階段,但這並非傳統意義上的全面復甦。 資金正高度集中於具結構性支撐、現金流可見度高及具升值或改裝潛力的資產,例如核心區甲級寫字樓、豪宅及學生宿舍相關項目,而部分非核心區寫字樓、依賴貿易的物流物業及弱勢零售資產,則需要更長時間調整。"
"本港零售租賃市場經歷顯著調整,目前核心街區商舖租金水平較高峰期已大幅回調約七成六,主要商場亦回調近半,這顯示租金已接近週期底部。展望2026年,我們預計核心街舖租金將持平或錄得5%以內的溫和增長,主要商場租金則整體趨穩,引證市場正處於『觸底』整固階段。"
